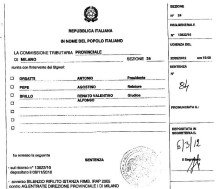
ha emesso la seguente
SENTENZA
- sul ricorso n°13822/10
depositato il 08/11/2010
- avverso SlLENZlO RlFlUTO STANZA RIMB. IRAP 2005 '.
contro AG.ENTRATE DlREZlONE PROVlNClALE I Dl MILANO,
proposto dal rlcorrente:
X Franco
difeso da:
AVV.PAOLO SORLlNl
VIA BRUXELLES, 2H 20097 SAN DONATO MILANESE MI
- avverso SlLENZlO RlFlUTO ISTANZA RIMB. IRAP 2006
contro AG.ENTRATE DIREZIONE PROVINCIALE I Dl MILANO
Sez. 24
Reg. Generale n. 13822/10
Udienza del 22.2.2012
SVOLGIMENTO DEL PROCESSO
Il ricorrente Dott. X Franco, rappresentato, difeso e domiciliato presso lo Studio degli avv. Cremonesi e Sorlini in S.Donato Milanese, via Bruxelles n. 2h; inoltra ricorso avverso provvedimento di diniego per silenzio/rifiuto del rimborso IRAP relativo agli anni dal 2005 al 2007; in quanto sostiene di non essere soggetto ad IRAP in quanto svolge un'attività professionale (Fisioterapista) in assenza di elementi di organizzazione di capitale o del lavoro altrui.
L'Agenzia delle Entrate insiste nel richiedere il rigetto dei ricorsi in quanto I'ufficio ritiene possano esistere i presupposti di un'autonoma organizzazione tenendo anche conto dell'entiti degli emolumenti percepiti, degli ammortamenti e delle spese relative agli imrnobili.
MOTIVI DELLA DECISIONE
Con la sentenza n. 156 del 21.5.2001 la Corte Costituzionale ha sancito la legittimita costituzionale dell'IRAP, che non é un'irnposta sul reddito, ma é un'imposta di carattere reale diretta a colpire il valore aggiunto prodotto dalle attività autonomamente organizzate.
Questa Commissione non condivide la risoluzione 32/E del 31.1.03 secondo la quale i professionisti sono sempre soggetti passivi del tributo, in quanto la loro attività ha come presupposto "l'organizzazione", non importa se di minima entità e non può prescindere da una seppur minima forma di organizzazione in quanto é proprio sulla base di essa che tale categoria si differenzia da quella di lavom subordinate.
- L'esistenza di una organizzazione, che integra gli estremi del presupposto dell'imposta, si evince daI valore del numero dei beni strumentali nonché dall'impiego di dipendenti o collaboratori.
Mentre l’attività imprenditoriale é senza dubbio soggetta ad IRAP perché nella nozione di Impresa connaturato l'elemento dell'organizzazione da cui scaturisce il valore aggiunto tassabile; l'attività professionale, invece, pub svolgersi senza I'ausilio di capitale e lavoro altrui e, pertanto, non realizzare il presupposto dell'lrap; e ciò a prescindere dall'entità degli emolumenti percepiti.
Questa Commissione osserva che trattasi di professionista che svolge la propria attivia senza alcuna
organizzazione propria e senza l'ausilio di dipendenti o collaboratori fissi.
Pertanto questa Commissione ritiene che il ricorrente, per tali anni, non sia assoggettabile ad IRAP per i motivi sopra esposti:
Esistono validi motivi per la compensazione delle spese.
P.Q.M.
La Commissione accoglie il ricorso. Spese compensate.
Milano, 22.2.201 2
Segretano dl Sezione
Il Relatore Il Presidente